Domain transferserver.de kaufen?
Wir ziehen mit dem Projekt
transferserver.de um.
Sind Sie am Kauf der Domain
transferserver.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain transferserver.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **

Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
CAD-Datenaustausch-Knigge, Fachbücher von Wolfgang HaasBaupläne werden heute zunehmend mit CAD-Systemen erstellt. Ein Austausch der CAD-Daten unter den an der Bauplanung beteiligten Architekten und Ingenieuren eröffnet dabei weitreichende Möglichkeiten, den CAD-Einsatz wirtschaftlicher zu gestalten und die Planungsqualität zu steigern. Für den Datentransfer zwischen verschiedenen CAD-Systemen wird eine Schnittstelle, ein sogenanntes Datenaustauschformat, benötigt. Die zukünftige Standardschnittstelle wird STEP-2DBS sein, da sie speziell auf die Bedürfnisse des Bauwesens ausgelegt ist und vom Bundesbauministerium und den Baubehörden als Norm empfohlen wird. Dieser Leitfaden wendet sich an Architekten, Bauingenieure verschiedener Fachrichtungen, Vermessungsingenieure und Bauzeichner, also an alle, die in der Bauplanung CAD-Daten austauschen. Er gibt nicht nur eine Funktionsübersicht, sondern beschreibt auch das DV-technische und arbeitsorganisatorische Umfeld für einen erfolgreichen CAD-Datenaustausch mit STEP-2DBS. Vertiefte EDV-Kenntnisse werden für das Verständnis nicht benötigt, Fachbegriffe werden im Glossar erläutert.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **

Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Nebentätigkeiten und Nebeneinkünfte der Mitglieder des Deutschen Bundestages., Taschenbuch von Anne Kässner, Duncker & Humblot, 978-3-428-13099-3Nebentätigkeiten Und Nebeneinkünfte Der Mitglieder Des Deutschen Bundestages., Taschenbuch Von Anne Kässner, Duncker & Humblot, 978-3-428-13099-3, Seitenanzahl: 27879,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CAD-Datenaustausch-Knigge, Fachbücher von Wolfgang HaasBaupläne werden heute zunehmend mit CAD-Systemen erstellt. Ein Austausch der CAD-Daten unter den an der Bauplanung beteiligten Architekten und Ingenieuren eröffnet dabei weitreichende Möglichkeiten, den CAD-Einsatz wirtschaftlicher zu gestalten und die Planungsqualität zu steigern. Für den Datentransfer zwischen verschiedenen CAD-Systemen wird eine Schnittstelle, ein sogenanntes Datenaustauschformat, benötigt. Die zukünftige Standardschnittstelle wird STEP-2DBS sein, da sie speziell auf die Bedürfnisse des Bauwesens ausgelegt ist und vom Bundesbauministerium und den Baubehörden als Norm empfohlen wird. Dieser Leitfaden wendet sich an Architekten, Bauingenieure verschiedener Fachrichtungen, Vermessungsingenieure und Bauzeichner, also an alle, die in der Bauplanung CAD-Daten austauschen. Er gibt nicht nur eine Funktionsübersicht, sondern beschreibt auch das DV-technische und arbeitsorganisatorische Umfeld für einen erfolgreichen CAD-Datenaustausch mit STEP-2DBS. Vertiefte EDV-Kenntnisse werden für das Verständnis nicht benötigt, Fachbegriffe werden im Glossar erläutert.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Displayport 1.4 High-Speed Kabel: 8K, 60Hz, 32.4 Gbps, Goldkontakte - Maximale Übertragungsgeschwindigkeit, minimale SignalverlusteErleben Sie herausragende Signalqualität: Verbinden Sie Ihre Grafikkarte mit Monitor Fernseher oder Videoprojektor über den DisplayPort an und geniessen Sie stets Bilder und Videos in unvergleichlicher digitaler Brillanz. Displayport-Kabel 1.4 Unterstützt sowohl Bild- als auch Tonübertragungen Maximale Bandbreite von 32 4 Gbit/s Kompatibel mit Auflösungen 7680 x 4320 bei 60 Hz 5120 x 2880 bei 120 Hz 3840 x 2160 bei 240 Hz Anschlüsse: DisplayPort-Stecker auf DisplayPort-Stecker Stecker vergoldet für optimale Leitfähigkeit Farbsampling im 4:4:4- 4:2:2- und 4:2:0-Format Unterstützt: HDR10 HDCP 2.2 HDCP 2.3 HDCP 1.4 3D Adaptive Sync DSC HBR3 DisplayPort-Version: 1.4 (Abwärtskompatible Versionen: 1.3 1.2 und 1.1) Anzahl der Abschirmungen: 3 Abschirmung 1: ALU-folienlaminiertes PIMF (100 % Dichte) Abschirmung 2: ALU-Folie (100 % Dichte) Abschirmung 3: ALU-Geflecht (100 % Dichte) Steckermaterial: CuZnNI vergoldet Kabeltyp: Rundkabel Material Kabelmantel: PVC Kabelmanteldurchmesser (ca.): 6 0mm Farbe: Schwarz Kabellänge: 1 Meter5,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
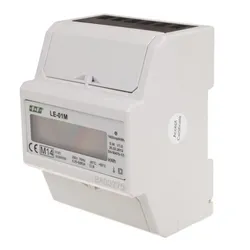
Stromverbrauchszähler mit Datenübertragung F&F LE-01MStromverbrauchszähler mit Datenübertragung F&F Der LE-01M Energieverbrauchszähler mit Datenübertragung ist ein Einphasen-Wechselstromzähler im Direktsystem. Der Stromzähler ist konform mit der MID-Richtlinie. Der LE-01M ist ein statisch (elektronisch) geeichter Stromzähler. Es dient zur Anzeige und Registrierung der verbrauchten elektrischen Energie mit der Möglichkeit der Datenübertragung über ein kabelgebundenes Netzwerk des RS-485-Standards gemäß Modbus RTU. Dank Datenübertragung ist es möglich, die Parameter und Zählerstände über das Internet auf einem PC fernzulesen. LE-01M Strom Messgerät unter dem Einfluss des fließenden Stroms und der angelegten Spannung misst es präzise die verbrauchte Strommenge. Der Energieverbrauch wird durch eine blinkende LED-Diode (1600 Imp/kWh) signalisiert und sein Wert wird auf dem LCD-Display angezeigt. Die Ziffern nach dem Dezimalkomma bedeuten Hundertstel kWh (0,01 kWh = 10 Wh). Die Kommunikation mit dem Anzeigegerät, das als SLAVE-Gerät arbeitet, erfolgt gemäß dem Modbus-RTU-Standard über die serielle RS-485-Schnittstelle. Die abgelesenen Registerwerte ergeben nach der Umrechnung das Ergebnis in kWh übereinstimmend mit den Angaben auf dem Display des Stromzählers. Jeder Indikator wird durch eine eindeutige, vom Benutzer zugewiesene Adresse identifiziert. Technische Daten: Typ: einphasig Anschlüße: RS-485 Kommunikationsprotokoll: MODBUS RTU Konkordanz : MID 2014/32/EU Referenzspannung : 230 V AC ±30% Basisstrom: 5 A Maximaler Strom: 80 A Mindest gemessener Strom : 0,04 A Eigenverbrauchszähler : 10 VA; 2 W Anzeigebereich des Zählers: 0÷99999,99 kWh Zählerkonstante : (0,625 Wh/imp) 1600 imp/kWh Lesesignalisierung : LED rot Anschlussspannung SO+ SO -: max. 27 V DC Anschlussstrom SO+ SO-: maks. 27 mA Impulszeit SO+ SO- : 34÷80 ms Genauigkeitsklasse : B Anschluss: Schrauben 25 mm2 Abmessungen: 4,5 Modul (75 mm) Montage: 35 mm-Schiene Schutzklasse: IP 20 Schema:51,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.